Lorsqu'un exploitant propose à la fois la location d'espaces de réception et des hébergements, peut-il appliquer à chaque prestation son propre taux de TVA ?
Dans une décision du 16 avril 2026, la Cour administrative d'appel de Lyon rappelle que la réponse dépend moins de la présentation des factures que de la réalité économique de l'offre proposée au client.
Une jurisprudence qui mérite une attention particulière en Corse, où certaines prestations d'hébergement imposables à la TVA peuvent bénéficier du taux particulier de 2,10 %, alors qu'une prestation relevant du taux normal est imposée à 20 %.
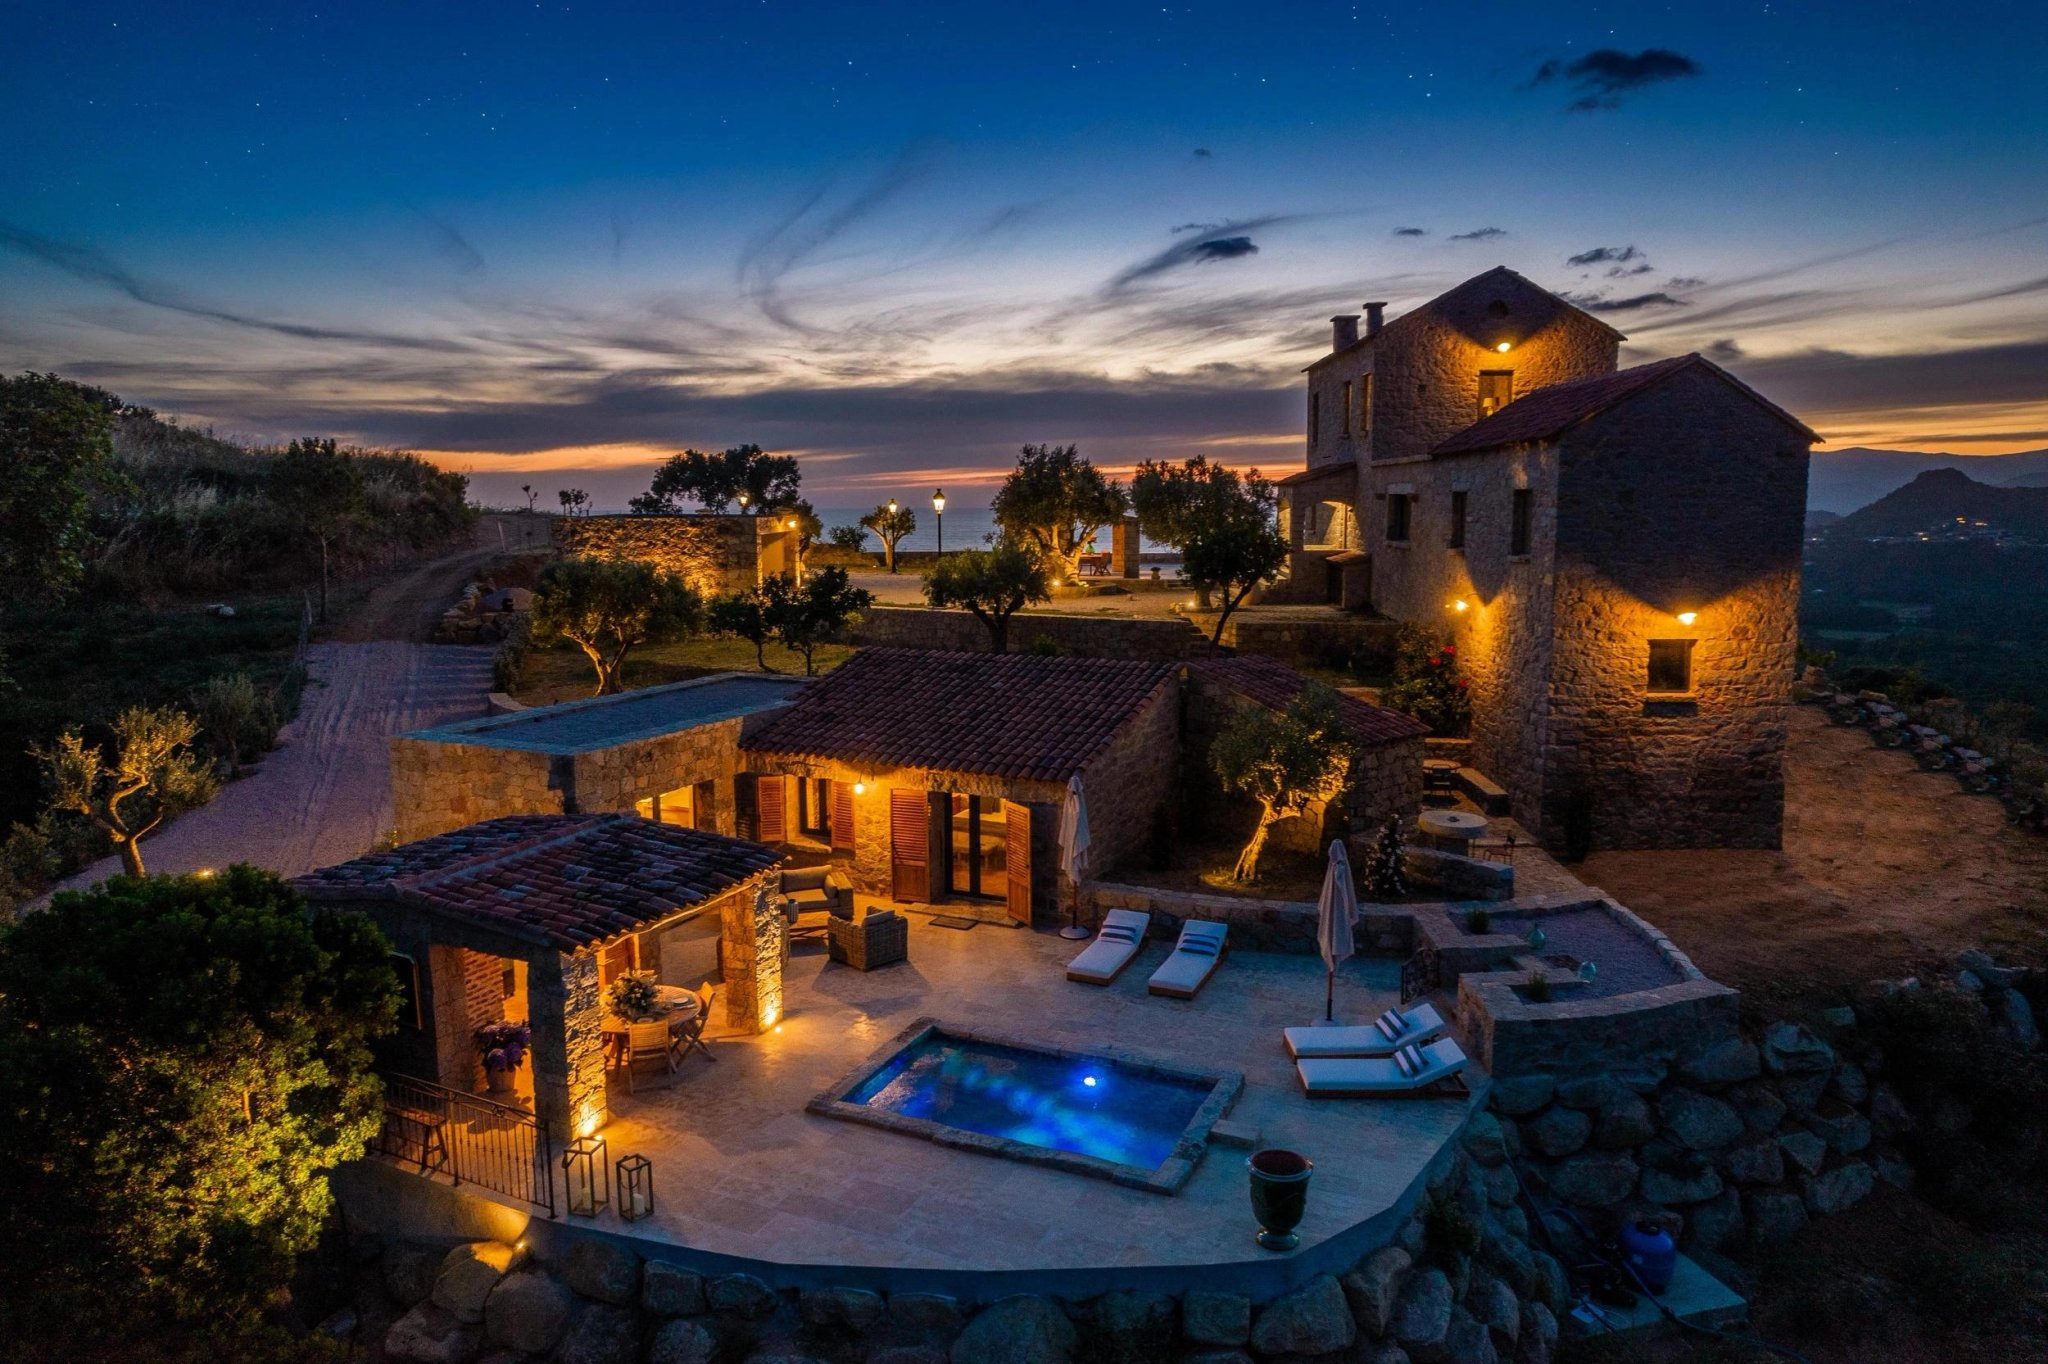
Une société exploitait un ancien corps de ferme dans lequel elle organisait notamment des réceptions et proposait des hébergements à cette occasion.
Elle avait soumis les recettes correspondant aux hébergements au taux de TVA de 10 % (taux applicable sur le continent, contre 2,10 % en Corse).
À la suite d'une vérification de comptabilité, l'administration a considéré que ces hébergements ne constituaient pas une prestation autonome mais l'accessoire de la prestation principale de location des espaces de réception, soumise au taux normal de 20 %.
La Cour administrative d'appel confirme cette analyse.
Elle considère que l'hébergement ne constituait pas, pour la clientèle, une fin en soi mais un moyen de bénéficier dans les meilleures conditions de la prestation principale constituée par la mise à disposition des espaces de réception.
La prestation accessoire devait donc suivre le régime de TVA de la prestation principale. En conséquence de quoi, l'ensemble était soumis au taux de 20 %.
L'intérêt de la décision réside également dans les éléments retenus par le juge pour apprécier le caractère principal ou accessoire des différentes prestations.
La Cour examine notamment les conditions concrètes de commercialisation, la présentation de l'activité sur le site internet et les réseaux sociaux, le lien entre la réservation des espaces de réception et celle des hébergements, ainsi que l'importance respective des différentes activités et des recettes correspondantes.
Ainsi, la seule facturation distincte des prestations ne suffit pas nécessairement à justifier l'application de taux de TVA différents.
C'est l'économie générale de l'opération et la prestation principalement recherchée par le client qui doivent être examinées.
La portée de cette jurisprudence est particulièrement importante pour les exploitants établis en Corse, qui bénéficent, pour les prestations d'hébergement, d'un taux de TVA à 2,10 %.
Cette décision intéresse directement les domaines événementiels qui associent hébergement, mise à disposition d'espaces de réception et prestations complémentaires.
La sécurisation du taux de TVA ne peut pas reposer uniquement sur la rédaction du contrat ou sur l'établissement de factures comportant plusieurs lignes.
Il convient également de vérifier la cohérence entre la réalité des prestations fournies, leur caractère effectivement autonome ou accessoire, leurs conditions de réservation et de tarification, ainsi que la manière dont l'offre est présentée au public, notamment sur le site internet et les réseaux sociaux.
Références : CAA Lyon, 2e ch., 16 avril 2026, n° 25LY01099 https://www.legifrance.gouv.fr/ceta/id/CETATEXT000053910736?utm_source=chatgpt.com